남평*씨 문중의 토지 상황1 / 3
넓은 땅에,
분묘는 한 기뿐.
18,000평
수용된 토지
1기
토지 위의 분묘
다시 살핀 쟁점
수용된 토지 전체를
고유목적사업에 사용한 것으로 보아야 한다는 쟁점.
실제 종결 결과부과취소
수용된 토지
토지 위의 분묘
수용된 토지 전체를
고유목적사업에 사용한 것으로 보아야 한다는 쟁점.
종중원 개인 명의로 양도한 토지에도
법인세법상 비과세를 적용해야 한다는 쟁점.
전체 보유기간 중 분묘가 위치한 기간에는
비과세가 적용되어야 한다는 쟁점.
사건별로 다퉜던 쟁점과 종결 결과입니다. 동일한 결과를 보장하지 않으며, 부과취소는 현금 환급과 구분됩니다.
우리 종중과 닮은 상황이 있는지 살펴보십시오.
당초 하나의 모지번에서 분할된 토지라면 분묘가 위치하지 않아도 고유목적사업에 해당하여 비과세라는 쟁점
우리 종중의 상황 문의하기분묘가 없는 선산이라 하더라도 분묘가 위치한 토지와 연접한 선산·토지라면 비보림으로서 고유목적사업에 사용된 것이라는 쟁점
우리 종중의 상황 문의하기수용된 토지 18,000평 중 분묘가 1기뿐이라 할지라도 수용된 토지 전체를 고유목적사업에 사용한 것으로 보아야 한다는 쟁점
우리 종중의 상황 문의하기부동산실명법상 종중은 명의신탁이 합법이므로 종중원 개인 명의로 토지를 양도하였어도 법인세법상 비과세를 적용해야 한다는 쟁점
우리 종중의 상황 문의하기종중이 선산 진입 통로로 사용하던 도로 역시 고유목적사업에 사용된 것이므로 비과세 적용이 가능하다는 쟁점
우리 종중의 상황 문의하기잔금일 현재 양도된 토지 위에 분묘가 존재하지 않았더라도 전체 보유기간 중 분묘가 위치한 기간에 대해서는 비과세가 적용되어야 한다는 쟁점
우리 종중의 상황 문의하기2005년 이전 종중이 취득한 토지 등은 비사업용토지로 분류할 수 없다는 쟁점
우리 종중의 상황 문의하기법인으로 보는 단체가 개인 양도소득세를 준용하여 양도소득세 신고납부를 완료한 경우 이미 납부한 양도소득세는 전액 환급 대상이라는 쟁점
우리 종중의 상황 문의하기단체명 일부는 가렸습니다. 결과는 각 사건의 종결 내용이며, 모든 종중에 동일하게 적용되는 결론은 아닙니다.
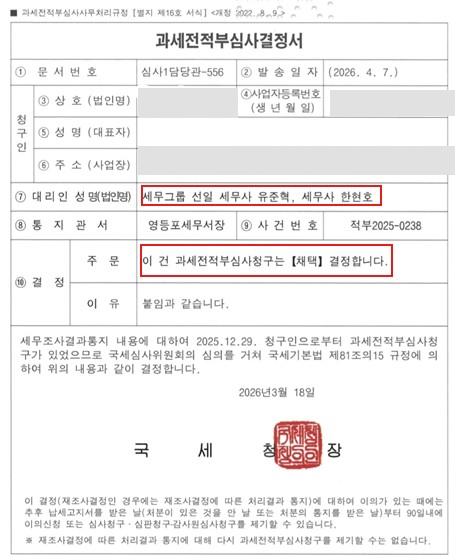
실제 과세전적부심사 결정
유준혁 세무사가 대리인으로 기재된 결정서입니다.
유준혁 세무사
언제 땅을 팔았는지, 세금을 냈는지.
기억나는 상황부터 들려주십시오.